Tiền bạc không chỉ liên quan đến các con số mà còn chịu ảnh hưởng mạnh mẽ từ tâm lý và cảm xúc của con người. Có người luôn cân nhắc kỹ lưỡng trước khi mua sắm, lập ngân sách rõ ràng cho từng khoản chi. Ngược lại, không ít người sẵn sàng mua món đồ yêu thích ngay lập tức chỉ vì cảm thấy vui vẻ, căng thẳng hoặc muốn tự thưởng cho bản thân sau những ngày làm việc mệt mỏi. Sự khác biệt này tạo nên hai xu hướng quản lý tài chính phổ biến: chi tiêu theo kế hoạch và chi tiêu theo cảm xúc. Mỗi cách tiếp cận đều có những ưu điểm và hạn chế riêng. Vậy đâu mới là lựa chọn tốt hơn để vừa tận hưởng cuộc sống vừa duy trì sự ổn định tài chính? Hãy cùng phân tích chi tiết trong bài viết dưới đây.
>>> Xem thêm: Top 10 văn phòng công chứng hỗ trợ dịch vụ pháp lý uy tín cho khách hàng
1. Chi tiêu theo kế hoạch là gì?
Đây là phương pháp sử dụng tiền dựa trên ngân sách và mục tiêu tài chính đã được xác định từ trước. Người áp dụng cách này thường lên kế hoạch cho các khoản chi thiết yếu, tiết kiệm, đầu tư và giải trí theo từng tháng hoặc từng giai đoạn cụ thể.
Trước khi mua một sản phẩm hoặc sử dụng một dịch vụ, họ thường cân nhắc xem khoản chi đó có phù hợp với ngân sách hiện tại hay không. Mục tiêu chính là kiểm soát dòng tiền và hạn chế những quyết định mang tính bốc đồng.
Ví dụ, một nhân viên văn phòng có thu nhập 15 triệu đồng mỗi tháng phân bổ 8 triệu đồng cho sinh hoạt, 3 triệu đồng để tiết kiệm, 2 triệu đồng đầu tư và 2 triệu đồng cho nhu cầu cá nhân. Mọi khoản chi đều nằm trong giới hạn đã được xác định từ đầu tháng.
2. Chi tiêu theo cảm xúc là gì?
Chi tiêu theo cảm xúc xảy ra khi quyết định mua sắm chịu ảnh hưởng chủ yếu từ tâm trạng hoặc cảm giác nhất thời thay vì nhu cầu thực tế. Người mua thường đưa ra quyết định nhanh chóng để thỏa mãn cảm xúc hiện tại mà không đánh giá đầy đủ tác động tài chính về lâu dài.
Những cảm xúc tích cực như vui vẻ, hưng phấn hoặc cảm xúc tiêu cực như buồn bã, căng thẳng, thất vọng đều có thể trở thành động lực khiến con người chi tiền nhiều hơn.
Ví dụ, sau một ngày làm việc áp lực, một người có thể đặt mua nhiều món đồ trực tuyến hoặc chi một khoản lớn cho ăn uống, giải trí nhằm cải thiện tâm trạng. Tuy nhiên, sau đó họ có thể nhận ra phần lớn những khoản chi này không thực sự cần thiết.
3. Vì sao nhiều người dễ chi tiêu theo cảm xúc?
3.1. Tác động từ tâm lý và cảm xúc cá nhân
Con người thường tìm kiếm cảm giác vui vẻ và sự thỏa mãn tức thời. Mua sắm có thể tạo ra cảm giác hạnh phúc ngắn hạn nhờ việc não bộ tiết ra các chất dẫn truyền thần kinh liên quan đến niềm vui.
Đó là lý do nhiều người lựa chọn mua sắm như một cách giải tỏa áp lực hoặc tự thưởng cho bản thân. Tuy nhiên, cảm giác hài lòng này thường không kéo dài lâu, trong khi khoản tiền đã chi tiêu là thực tế không thể thay đổi.
3.2. Ảnh hưởng từ quảng cáo và mạng xã hội
Các nền tảng trực tuyến hiện nay liên tục hiển thị quảng cáo dựa trên sở thích và hành vi của người dùng. Những chương trình giảm giá giới hạn thời gian hoặc các nội dung khoe cuộc sống sang trọng dễ tạo cảm giác muốn sở hữu ngay lập tức.
Ví dụ, một người không có nhu cầu mua điện thoại mới nhưng sau khi xem nhiều video đánh giá sản phẩm và các chương trình ưu đãi hấp dẫn có thể phát sinh mong muốn mua sắm dù thiết bị hiện tại vẫn hoạt động tốt.
>>> Xem thêm: Công chứng văn bản thừa kế di sản cho con cháu giá rẻ
4. Lợi ích của chi tiêu theo kế hoạch trong quản lý tài chính cá nhân
4.1. Chi tiêu theo kế hoạch giúp kiểm soát ngân sách hiệu quả
Ưu điểm lớn nhất của phương pháp này là khả năng quản lý dòng tiền một cách chủ động. Khi biết rõ tiền sẽ được sử dụng vào đâu, người dùng dễ dàng tránh tình trạng chi vượt quá khả năng tài chính.
Việc phân bổ ngân sách hợp lý còn giúp giảm áp lực vào cuối tháng và hạn chế nguy cơ phải vay mượn để trang trải các chi phí sinh hoạt.
4.2. Chi tiêu theo kế hoạch hỗ trợ đạt mục tiêu tài chính
Mỗi mục tiêu như mua nhà, mua xe, du học hoặc xây dựng quỹ dự phòng đều đòi hỏi sự chuẩn bị về tài chính. Việc lập kế hoạch sử dụng tiền giúp đảm bảo nguồn lực được phân bổ đúng hướng.
Ví dụ, nếu muốn tích lũy 120 triệu đồng trong ba năm để mua xe, một người cần dành khoảng 3,3 triệu đồng mỗi tháng. Nếu không có kế hoạch rõ ràng, khoản tiền này rất dễ bị tiêu vào các nhu cầu ngắn hạn.
4.3. Chi tiêu theo kế hoạch giảm căng thẳng về tiền bạc
Những người quản lý tài chính có tổ chức thường cảm thấy yên tâm hơn vì họ hiểu rõ tình trạng tài chính của mình. Việc biết trước các khoản chi và chuẩn bị nguồn tiền phù hợp giúp hạn chế áp lực khi gặp tình huống bất ngờ.
5. Hạn chế của việc quá cứng nhắc trong chi tiêu theo kế hoạch
Mặc dù mang lại nhiều lợi ích, việc kiểm soát tài chính quá nghiêm ngặt đôi khi khiến cuộc sống trở nên thiếu linh hoạt. Một số người cảm thấy áp lực vì phải tính toán mọi khoản chi hoặc từ chối hoàn toàn những hoạt động mang lại niềm vui cá nhân.
Ví dụ, một người luôn ưu tiên tiết kiệm đến mức không dám tham gia các buổi gặp gỡ bạn bè hoặc trải nghiệm du lịch dù điều kiện tài chính cho phép. Điều này có thể ảnh hưởng đến chất lượng cuộc sống và các mối quan hệ xã hội.
Quản lý tiền bạc hiệu quả không có nghĩa là cắt giảm mọi khoản chi cho sở thích cá nhân mà là cân bằng giữa nhu cầu hiện tại và mục tiêu tương lai.
6. Ưu điểm của chi tiêu theo cảm xúc trong một số trường hợp
6.1. Giúp nâng cao trải nghiệm cuộc sống
Không phải mọi khoản chi theo cảm xúc đều tiêu cực. Đôi khi việc tự thưởng cho bản thân sau một thành tựu quan trọng hoặc dành tiền cho những trải nghiệm ý nghĩa có thể mang lại giá trị tinh thần lớn.
Ví dụ, sau nhiều tháng làm việc chăm chỉ, một chuyến du lịch ngắn ngày có thể giúp tái tạo năng lượng và cải thiện sức khỏe tinh thần hiệu quả hơn nhiều so với việc giữ toàn bộ số tiền trong tài khoản tiết kiệm.
6.2. Tạo động lực làm việc và phát triển bản thân
Một số khoản chi xuất phát từ cảm hứng tích cực như mua sách, tham gia khóa học hoặc đầu tư vào sở thích cá nhân có thể góp phần nâng cao chất lượng cuộc sống và phát triển kỹ năng.
Vấn đề không nằm ở cảm xúc mà nằm ở việc khoản chi đó có thực sự tạo ra giá trị hay không.
7. Khi nào chi tiêu theo cảm xúc trở thành vấn đề?
7.1. Mua sắm để giải tỏa căng thẳng thường xuyên
Nếu mỗi lần buồn bã hoặc áp lực đều tìm đến việc mua sắm, con người rất dễ hình thành thói quen tiêu tiền như một phương pháp giải quyết cảm xúc.
Về lâu dài, điều này có thể dẫn đến mất kiểm soát tài chính, đặc biệt khi thu nhập không đủ để đáp ứng các khoản chi phát sinh liên tục.
7.2. Chi tiêu vượt quá khả năng tài chính
Một dấu hiệu đáng lo ngại là sử dụng thẻ tín dụng hoặc vay mượn để đáp ứng các nhu cầu không thực sự cần thiết. Khi các quyết định tài chính được đưa ra hoàn toàn theo cảm xúc, nguy cơ nợ nần và áp lực tài chính sẽ tăng lên đáng kể.
Ví dụ, nhiều người mua các sản phẩm công nghệ đắt tiền theo trào lưu dù chưa có kế hoạch tài chính phù hợp, dẫn đến việc phải trả góp trong thời gian dài.
>>> Xem thêm: Dịch vụ công chứng hỗ trợ người dân hoàn thiện thủ tục pháp lý nhanh chóng

8. Làm thế nào để cân bằng giữa kế hoạch và cảm xúc?
8.1. Xây dựng ngân sách linh hoạt
Một kế hoạch tài chính hiệu quả nên bao gồm cả khoản dành cho sở thích và giải trí. Điều này giúp mỗi người tận hưởng cuộc sống mà vẫn duy trì được sự kiểm soát đối với dòng tiền.
Ví dụ, thay vì cắt bỏ hoàn toàn các hoạt động cá nhân, bạn có thể dành một phần ngân sách cố định mỗi tháng cho ăn uống, du lịch hoặc mua sắm.
8.2. Áp dụng quy tắc chờ trước khi mua
Đối với những món đồ không thực sự cấp thiết, hãy dành thời gian suy nghĩ trước khi đưa ra quyết định. Khoảng thời gian từ 24 đến 48 giờ thường đủ để cảm xúc lắng xuống và giúp đánh giá nhu cầu một cách khách quan hơn.
8.3. Đặt mục tiêu tài chính rõ ràng
Khi có mục tiêu cụ thể, việc đưa ra các quyết định sử dụng tiền sẽ dễ dàng hơn. Những mục tiêu như xây dựng quỹ khẩn cấp, mua nhà hoặc đầu tư dài hạn sẽ trở thành động lực giúp hạn chế các khoản chi không cần thiết.
9. Chi tiêu theo kế hoạch hay theo cảm xúc: Đâu là lựa chọn tốt hơn?
Trên thực tế, không có phương pháp nào hoàn toàn đúng hoặc hoàn toàn sai. Tuy nhiên, xét về khả năng duy trì sự ổn định tài chính và đạt được các mục tiêu dài hạn, việc quản lý tiền bạc dựa trên ngân sách rõ ràng thường mang lại hiệu quả cao hơn.
Điều đó không có nghĩa là phải loại bỏ hoàn toàn cảm xúc khỏi mọi quyết định tài chính. Một cuộc sống cân bằng cần có chỗ cho những trải nghiệm mang lại niềm vui và giá trị tinh thần. Vấn đề nằm ở việc cảm xúc nên hỗ trợ cho các quyết định tài chính chứ không phải chi phối hoàn toàn chúng.
>>> Xem thêm: Công chứng hợp đồng cho thuê nhà có bắt buộc không?
Kết luận
Chi tiêu theo kế hoạch giúp kiểm soát tài chính hiệu quả, hạn chế lãng phí và tạo nền tảng để đạt được các mục tiêu dài hạn. Trong khi đó, chi tiêu theo cảm xúc có thể mang lại niềm vui tức thời và những trải nghiệm đáng nhớ nhưng cũng tiềm ẩn nguy cơ mất cân đối ngân sách nếu không được kiểm soát. Thay vì lựa chọn hoàn toàn một trong hai cách, giải pháp tối ưu là kết hợp sự kỷ luật tài chính với khả năng tận hưởng cuộc sống hợp lý. Khi biết cân bằng giữa lý trí và cảm xúc, bạn sẽ vừa quản lý tốt tiền bạc vừa duy trì được chất lượng cuộc sống và sự hài lòng cá nhân.
Nếu bạn cần tư vấn pháp lý hoặc hỗ trợ công chứng hợp đồng tặng cho tài sản có điều kiện, hãy liên hệ Văn phòng công chứng Nguyễn Huệ qua hotline 0966.22.7979 để được hỗ trợ nhanh chóng và chính xác.
Xem thêm các bài viết tại đây:
>>> Xem thêm: Dịch vụ làm sổ đỏ lần đầu thực hiện như thế nào?
>>> Xem thêm: Hiểu rõ thủ tục chứng thực chữ ký sẽ giúp người dân tiết kiệm thời gian, chi phí
>>> Xem thêm: Tại sao nhiều người trẻ sợ rủi ro tài chính?
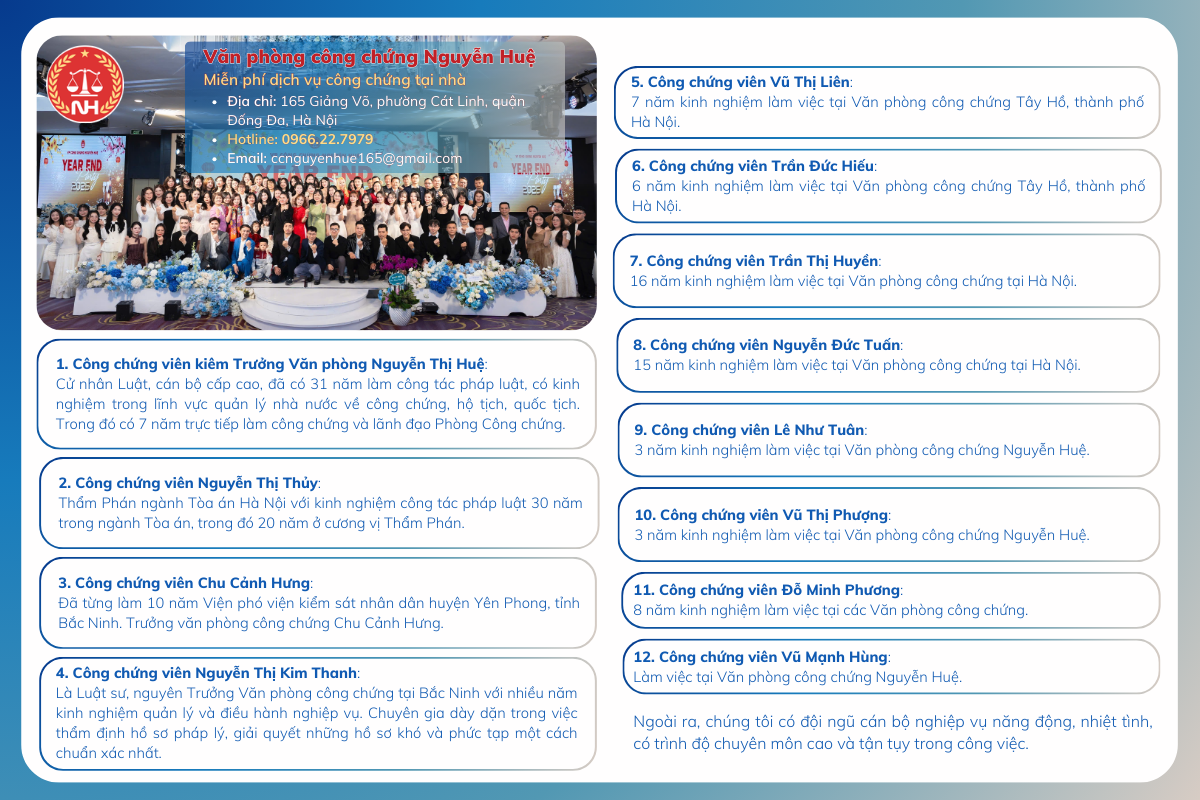
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com