Trong bối cảnh chi phí sinh hoạt ngày càng tăng, việc quản lý tài chính cá nhân trở thành kỹ năng quan trọng đối với mỗi người. Tuy nhiên, nhiều người vẫn gặp khó khăn trong việc duy trì tiết kiệm lâu dài. Không ít người bắt đầu rất hào hứng nhưng chỉ sau vài tuần hoặc vài tháng lại từ bỏ vì cảm thấy quá gò bó hoặc không thấy kết quả rõ rệt. Thực tế cho thấy, bí quyết để tích lũy tài sản không nằm ở việc cắt giảm mọi khoản chi tiêu mà ở việc xây dựng thói quen tiết kiệm phù hợp và duy trì nó trong thời gian dài. Một thói quen bền vững sẽ giúp bạn kiểm soát tài chính tốt hơn, giảm áp lực về tiền bạc và từng bước đạt được các mục tiêu quan trọng trong cuộc sống.
>>> Xem thêm: Văn phòng công chứng có làm việc ngoài giờ hành chính hay không?
1. Vì sao cần xây dựng thói quen tiết kiệm từ sớm?
Nhiều người cho rằng chỉ khi có thu nhập cao mới cần tiết kiệm. Tuy nhiên, đây là quan điểm chưa hoàn toàn chính xác. Tiết kiệm không phụ thuộc vào số tiền kiếm được mà phụ thuộc vào cách quản lý tiền bạc.
Việc hình thành thói quen tiết kiệm từ sớm mang lại nhiều lợi ích. Trước hết, nó giúp xây dựng quỹ dự phòng để đối phó với những tình huống bất ngờ như mất việc, ốm đau hoặc các khoản chi phát sinh ngoài kế hoạch. Bên cạnh đó, tiết kiệm còn tạo nền tảng tài chính để thực hiện các mục tiêu dài hạn như mua nhà, mua xe, học tập hoặc đầu tư.
Ví dụ, hai người cùng có thu nhập 15 triệu đồng mỗi tháng. Người thứ nhất chi tiêu toàn bộ số tiền kiếm được, trong khi người thứ hai đều đặn tiết kiệm 2 triệu đồng mỗi tháng. Sau 5 năm, người thứ hai đã tích lũy được một khoản vốn đáng kể để đầu tư hoặc thực hiện các kế hoạch lớn trong cuộc sống.
2. Những sai lầm khiến thói quen tiết kiệm khó duy trì
Trước khi xây dựng thói quen tiết kiệm bền vững, cần hiểu rõ những nguyên nhân khiến nhiều người thất bại trong quá trình này.
Một trong những sai lầm phổ biến là đặt mục tiêu tiết kiệm quá cao ngay từ đầu. Khi cố gắng cắt giảm quá nhiều khoản chi tiêu cùng lúc, cuộc sống trở nên căng thẳng và thiếu thoải mái. Điều này khiến nhiều người nhanh chóng từ bỏ kế hoạch tiết kiệm.
Ngoài ra, việc không có mục tiêu tài chính rõ ràng cũng làm giảm động lực duy trì. Khi không biết mình tiết kiệm để làm gì, số tiền tích lũy dễ bị sử dụng vào những khoản chi không cần thiết.
Một sai lầm khác là chỉ tiết kiệm số tiền còn lại sau khi chi tiêu. Trên thực tế, nếu áp dụng phương pháp này, phần lớn mọi người sẽ không còn bao nhiêu tiền để dành vào cuối tháng.
3. Xây dựng thói quen tiết kiệm bằng cách xác định mục tiêu cụ thể
3.1. Thói quen tiết kiệm hiệu quả bắt đầu từ mục tiêu rõ ràng
Con người thường có động lực mạnh mẽ hơn khi biết chính xác điều mình muốn đạt được. Vì vậy, bước đầu tiên để xây dựng thói quen tiết kiệm là xác định mục tiêu tài chính cụ thể.
Thay vì đặt mục tiêu chung chung như “tiết kiệm nhiều tiền hơn”, hãy xác định số tiền và thời gian rõ ràng. Chẳng hạn, bạn có thể đặt mục tiêu tiết kiệm 50 triệu đồng trong hai năm để mua xe máy hoặc tích lũy 100 triệu đồng làm quỹ dự phòng.
Khi có mục tiêu cụ thể, việc kiểm soát chi tiêu và duy trì kỷ luật tài chính sẽ trở nên dễ dàng hơn.
3.2. Chia mục tiêu lớn thành những cột mốc nhỏ
Một mục tiêu tài chính lớn đôi khi khiến nhiều người cảm thấy áp lực. Vì vậy, nên chia thành các giai đoạn nhỏ để dễ theo dõi tiến độ.
Ví dụ, nếu muốn tiết kiệm 24 triệu đồng trong một năm, bạn có thể đặt mục tiêu tích lũy 2 triệu đồng mỗi tháng. Khi hoàn thành từng cột mốc nhỏ, cảm giác thành công sẽ tạo động lực tiếp tục duy trì thói quen.
>>> Xem thêm: Dịch thuật đa ngôn ngữ uy tín, chuyên nghiệp tại Hà Nội
4. Thói quen tiết kiệm bền vững nhờ nguyên tắc “trả cho bản thân trước”
4.1. Ưu tiên tiết kiệm ngay khi nhận lương
Một trong những bí quyết tài chính được nhiều chuyên gia khuyến khích là tiết kiệm trước khi chi tiêu. Điều này có nghĩa là ngay khi nhận lương hoặc thu nhập, bạn nên chuyển một phần cố định vào tài khoản tiết kiệm.
Phương pháp này giúp đảm bảo việc tiết kiệm diễn ra đều đặn và tránh tình trạng tiêu hết tiền trước khi dành dụm.
Ví dụ, nếu thu nhập hàng tháng là 12 triệu đồng, bạn có thể chuyển ngay 1,2 đến 2,4 triệu đồng vào tài khoản tiết kiệm trước khi thanh toán các khoản chi khác.
4.2. Tự động hóa quá trình tiết kiệm
Nhiều ngân hàng hiện nay cung cấp dịch vụ chuyển tiền tự động định kỳ. Việc thiết lập lệnh chuyển khoản cố định mỗi tháng giúp hình thành thói quen tiết kiệm một cách tự nhiên mà không cần phải ghi nhớ hay tự nhắc nhở liên tục.
5. Kiểm soát chi tiêu để duy trì thói quen tiết kiệm
5.1. Theo dõi dòng tiền hàng tháng
Muốn tiết kiệm hiệu quả, trước hết cần biết tiền đang được sử dụng vào đâu. Việc ghi chép các khoản thu và chi giúp nhận diện những khoản chi không thực sự cần thiết.
Nhiều người bất ngờ khi nhận ra rằng những khoản nhỏ như trà sữa, đồ ăn vặt hoặc mua sắm trực tuyến ngẫu hứng lại chiếm một phần đáng kể trong ngân sách hàng tháng.
Ví dụ, chỉ cần giảm 30.000 đồng chi tiêu mỗi ngày cho những món không cần thiết, bạn có thể tiết kiệm hơn 10 triệu đồng mỗi năm.
5.2. Phân biệt nhu cầu và mong muốn
Một nguyên tắc quan trọng để duy trì thói quen tiết kiệm là học cách phân biệt giữa nhu cầu thiết yếu và mong muốn cá nhân.
Nhu cầu là những khoản chi phục vụ cuộc sống cơ bản như ăn uống, nhà ở, điện nước và đi lại. Trong khi đó, mong muốn thường liên quan đến các khoản chi giúp tăng sự tiện nghi hoặc giải trí.
Điều này không có nghĩa là phải từ bỏ hoàn toàn các sở thích cá nhân, mà là cân nhắc kỹ trước khi đưa ra quyết định chi tiêu.
6. Xây dựng thói quen tiết kiệm thông qua lối sống tối giản
6.1. Thói quen tiết kiệm không đồng nghĩa với sống kham khổ
Nhiều người cho rằng tiết kiệm là phải từ bỏ mọi thú vui trong cuộc sống. Thực tế, tiết kiệm bền vững không phải là hạn chế cực đoan mà là sử dụng tiền cho những điều thực sự có giá trị.
Lối sống tối giản khuyến khích tập trung vào những nhu cầu quan trọng và loại bỏ các khoản chi tiêu không cần thiết. Khi mua sắm có chọn lọc hơn, bạn vừa tiết kiệm được tiền vừa tránh tình trạng lãng phí.
6.2. Tránh mua sắm theo cảm xúc
Các chương trình giảm giá và quảng cáo thường kích thích nhu cầu mua sắm tức thời. Tuy nhiên, nhiều món đồ được mua vì cảm xúc nhất thời lại ít được sử dụng sau đó.
Một cách đơn giản là áp dụng quy tắc chờ 24 giờ trước khi mua những món đồ không thực sự cần thiết. Khoảng thời gian này giúp bạn cân nhắc kỹ hơn và hạn chế các quyết định chi tiêu bốc đồng.
>>> Xem thêm: Xem ngay danh sách công chứng gần nhất để xử lý giấy tờ

7. Duy trì thói quen tiết kiệm trong dài hạn
7.1. Tự thưởng khi đạt mục tiêu tiết kiệm
Việc tiết kiệm không nên trở thành gánh nặng. Khi hoàn thành một cột mốc quan trọng, bạn có thể tự thưởng cho bản thân bằng một bữa ăn yêu thích hoặc một hoạt động giải trí phù hợp với khả năng tài chính.
Phần thưởng nhỏ giúp duy trì cảm hứng và tạo cảm giác tích cực trong hành trình quản lý tiền bạc.
7.2. Kiên trì với thói quen tiết kiệm mỗi ngày
Tiết kiệm là một quá trình dài hạn chứ không phải kết quả của vài tuần nỗ lực. Những khoản tiền nhỏ được tích lũy đều đặn theo thời gian có thể tạo nên sự khác biệt rất lớn.
Ví dụ, tiết kiệm 50.000 đồng mỗi ngày tương đương khoảng 18 triệu đồng sau một năm. Nếu duy trì liên tục trong nhiều năm, khoản tiền này có thể trở thành nguồn vốn để đầu tư hoặc thực hiện những kế hoạch quan trọng.
8. Công nghệ hỗ trợ xây dựng thói quen tiết kiệm như thế nào?
Các ứng dụng quản lý tài chính cá nhân ngày càng phổ biến và trở thành công cụ hữu ích trong việc duy trì thói quen tiết kiệm. Những ứng dụng này giúp theo dõi chi tiêu, lập ngân sách và phân tích tình hình tài chính một cách trực quan.
Ngoài ra, nhiều ngân hàng còn cung cấp tính năng tiết kiệm tự động hoặc chia tiền vào các quỹ mục tiêu khác nhau. Điều này giúp người dùng quản lý tiền bạc khoa học hơn và hạn chế việc sử dụng số tiền đã dành dụm.
>>> Xem thêm: Dịch vụ làm sổ đỏ nhanh giúp hạn chế rủi ro sai sót hồ sơ
Kết luận
Xây dựng thói quen tiết kiệm bền vững không phải là việc cắt giảm mọi khoản chi tiêu hay sống quá khắt khe với bản thân. Điều quan trọng là xác định mục tiêu rõ ràng, ưu tiên tiết kiệm ngay từ khi nhận thu nhập, kiểm soát chi tiêu hợp lý và duy trì kỷ luật tài chính trong thời gian dài. Khi biến tiết kiệm thành một phần tự nhiên của cuộc sống, bạn sẽ từng bước tạo dựng nền tảng tài chính vững chắc, giảm áp lực về tiền bạc và chủ động hơn trước những cơ hội cũng như thách thức trong tương lai.
Nếu bạn cần tư vấn pháp lý hoặc hỗ trợ công chứng hợp đồng tặng cho tài sản có điều kiện, hãy liên hệ Văn phòng công chứng Nguyễn Huệ qua hotline 0966.22.7979 để được hỗ trợ nhanh chóng và chính xác.
Xem thêm các bài viết tại đây:
>>> Xem thêm: Tìm hiểu ngay cách tính phí công chứng để tránh phát sinh chi phí ngoài ý muốn
>>> Xem thêm: Thói quen so sánh bản thân với người khác có nguy hiểm không?
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
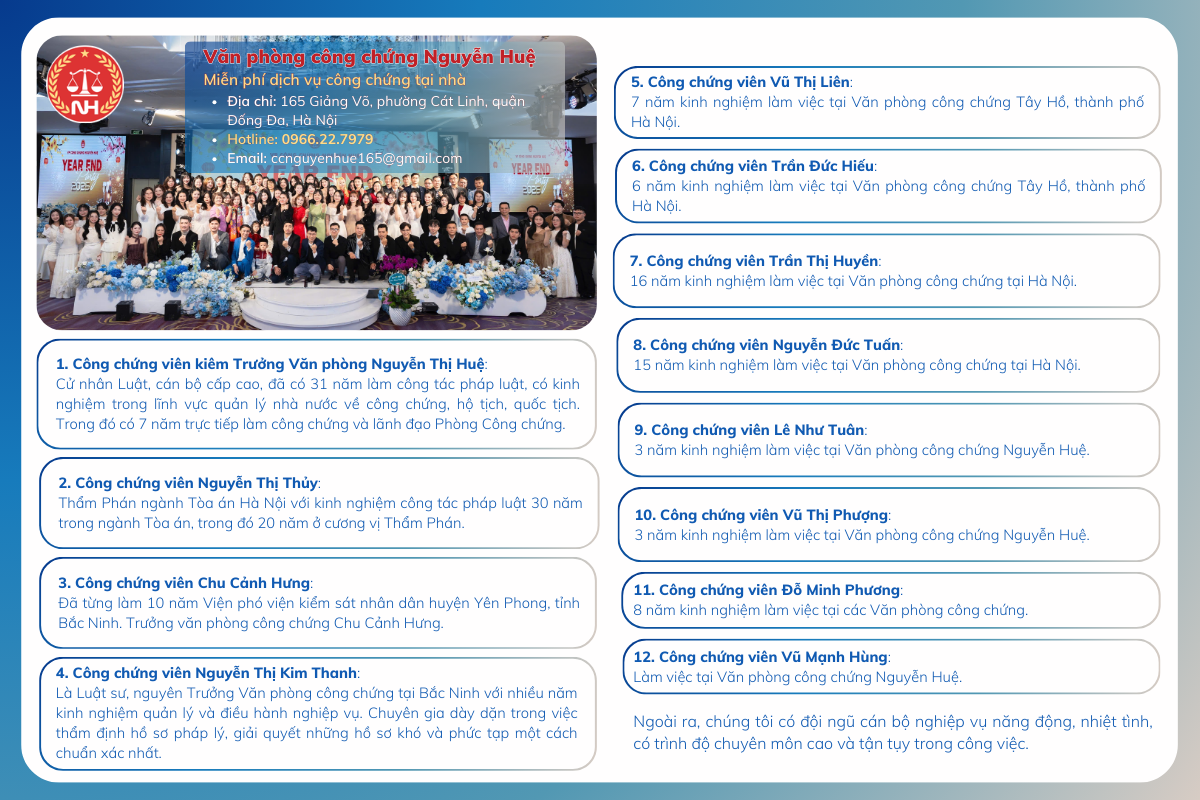
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com