Trong thực tế, nhiều gia đình có một bên vợ hoặc chồng đứng ra kinh doanh, phát sinh nghĩa vụ thuế với Nhà nước. Khi xảy ra tình trạng chậm nộp hoặc nợ thuế, câu hỏi thường gặp là nợ tiền thuế của vợ hoặc chồng kinh doanh thì người còn lại có phải chịu trách nhiệm hay không?
Việc hiểu rõ quy định pháp luật về nghĩa vụ tài sản trong hôn nhân và nghĩa vụ thuế sẽ giúp bạn xác định đúng trách nhiệm, tránh rủi ro pháp lý không đáng có.
>>> Xem thêm: Khu vực mới phát triển nên văn phòng công chứng quận Bắc Từ Liêm khá nhiều
1. Khái niệm và bản chất của nghĩa vụ thuế trong hoạt động kinh doanh
1.1. Nghĩa vụ thuế là gì?
Nghĩa vụ thuế là trách nhiệm của cá nhân hoặc tổ chức phải:
- Nộp thuế theo quy định pháp luật
- Kê khai trung thực, đầy đủ
- Thực hiện đúng thời hạn
Đối với hoạt động kinh doanh, các loại thuế thường gặp gồm:
- Thuế giá trị gia tăng
- Thuế thu nhập cá nhân hoặc thuế thu nhập doanh nghiệp
- Các loại phí, lệ phí liên quan
1.2. Ai là người chịu trách nhiệm nộp thuế?
Người trực tiếp kinh doanh sẽ là người:
- Đứng tên đăng ký kinh doanh
- Kê khai và nộp thuế
- Chịu trách nhiệm trước cơ quan thuế
Tuy nhiên, trong quan hệ hôn nhân, nghĩa vụ này có thể liên quan đến:
- Tài sản chung
- Nghĩa vụ chung của vợ chồng
1.3. Khi nào phát sinh nợ thuế?
Nợ thuế phát sinh khi:
- Không nộp thuế đúng hạn
- Kê khai sai dẫn đến thiếu thuế
- Bị truy thu thuế
Khi đó, người nộp thuế có thể:
- Bị phạt chậm nộp
- Bị cưỡng chế thi hành
2. Quy định pháp luật về trách nhiệm đối với nợ thuế của vợ hoặc chồng
2.1. Nguyên tắc về tài sản chung và riêng
Theo pháp luật hôn nhân gia đình, tài sản của vợ chồng được chia thành:
- Tài sản riêng
- Tài sản chung
Tài sản chung thường bao gồm:
- Thu nhập do lao động, kinh doanh trong thời kỳ hôn nhân
- Tài sản được tạo lập trong thời kỳ hôn nhân
Điều này ảnh hưởng trực tiếp đến việc xác định trách nhiệm đối với nghĩa vụ thuế.
2.2. Trường hợp nợ thuế là nghĩa vụ riêng
Nợ thuế được coi là nghĩa vụ riêng khi:
- Một bên tự ý kinh doanh không liên quan đến gia đình
- Không sử dụng tài sản chung
- Không vì lợi ích chung của gia đình
Trong trường hợp này:
- Người kinh doanh phải tự chịu trách nhiệm
- Người còn lại không phải liên đới
2.3. Trường hợp nợ thuế là nghĩa vụ chung
Nợ thuế có thể được coi là nghĩa vụ chung khi:
- Hoạt động kinh doanh phục vụ lợi ích gia đình
- Sử dụng tài sản chung
- Cả hai cùng biết và đồng thuận
Khi đó:
- Cả vợ và chồng có thể phải chịu trách nhiệm liên đới
- Tài sản chung có thể bị sử dụng để thanh toán nghĩa vụ
2.4. Vai trò của thỏa thuận tài sản vợ chồng
Nếu vợ chồng có thỏa thuận về chế độ tài sản:
- Có thể xác định rõ tài sản riêng và nghĩa vụ riêng
- Hạn chế rủi ro liên đới
Thỏa thuận này nên:
- Lập bằng văn bản
- Được công chứng để đảm bảo giá trị pháp lý
>>> Xem thêm: Kinh nghiệm công chứng hợp đồng mua bán nhà đất
3. Cách xác định ai phải chịu trách nhiệm khi nợ thuế
3.1. Căn cứ vào đăng ký kinh doanh
Cần xem xét:
- Ai là người đứng tên kinh doanh
- Loại hình kinh doanh
Nếu là:
- Hộ kinh doanh cá thể → thường do một người chịu trách nhiệm chính
- Doanh nghiệp → phụ thuộc vào loại hình doanh nghiệp
3.2. Căn cứ vào mục đích sử dụng thu nhập
Nếu thu nhập từ kinh doanh được sử dụng:
- Cho sinh hoạt gia đình
- Cho tài sản chung
thì:
- Có thể coi là nghĩa vụ chung
Ngược lại:
- Nếu chỉ phục vụ cá nhân → có thể là nghĩa vụ riêng
3.3. Căn cứ vào nguồn tài sản đầu tư
Nếu hoạt động kinh doanh sử dụng:
- Tài sản riêng → nghĩa vụ riêng
- Tài sản chung → nghĩa vụ chung
Việc chứng minh nguồn tài sản là rất quan trọng trong tranh chấp.
3.4. Căn cứ vào sự thỏa thuận của vợ chồng
Trong nhiều trường hợp:
- Hai bên có thể thỏa thuận về trách nhiệm
Nếu có văn bản rõ ràng:
- Sẽ là căn cứ quan trọng khi giải quyết tranh chấp
4. Những lưu ý quan trọng để hạn chế rủi ro pháp lý
4.1. Phân định rõ tài sản ngay từ đầu
Vợ chồng nên:
- Xác định rõ tài sản riêng và tài sản chung
- Lập văn bản thỏa thuận nếu cần
Điều này giúp:
- Tránh tranh chấp
- Bảo vệ quyền lợi mỗi bên
4.2. Minh bạch trong hoạt động kinh doanh
Người kinh doanh cần:
- Ghi chép rõ ràng
- Kê khai thuế đầy đủ
- Tuân thủ quy định pháp luật
Điều này giúp:
- Tránh phát sinh nợ thuế
- Hạn chế trách nhiệm liên đới
4.3. Chủ động kiểm soát nghĩa vụ thuế
Cần:
- Theo dõi tình trạng nộp thuế
- Kiểm tra thông báo từ cơ quan thuế
Việc chủ động giúp:
- Tránh bị truy thu
- Tránh bị cưỡng chế
4.4. Tư vấn pháp lý khi có rủi ro
Khi có dấu hiệu phát sinh nợ thuế:
- Nên tham khảo ý kiến chuyên gia
- Xác định rõ trách nhiệm
Điều này giúp:
- Giảm thiểu thiệt hại
- Có hướng xử lý phù hợp
>>> Xem thêm: Bạn có chắc mình đã thực hiện đúng chứng thực chữ ký theo quy định?
Kết luận
Nợ tiền thuế của vợ hoặc chồng kinh doanh là vấn đề pháp lý không đơn giản, bởi nó liên quan đến cả pháp luật thuế và pháp luật hôn nhân gia đình. Tùy từng trường hợp cụ thể, nghĩa vụ này có thể là trách nhiệm riêng của người kinh doanh hoặc là nghĩa vụ chung của cả vợ chồng. Việc xác định đúng bản chất sẽ giúp tránh tranh chấp và bảo vệ quyền lợi hợp pháp của mỗi bên. Hiểu rõ các quy định liên quan đến nợ tiền thuế của vợ hoặc chồng kinh doanh sẽ giúp bạn chủ động hơn trong việc quản lý tài chính và hạn chế rủi ro pháp lý trong cuộc sống.
Để được tư vấn và hỗ trợ xác định nghĩa vụ tài sản, lập thỏa thuận tài sản vợ chồng hoặc xử lý các vấn đề pháp lý liên quan đến thuế một cách chính xác và nhanh chóng, hãy liên hệ với Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng. Chúng tôi luôn sẵn sàng hỗ trợ bạn trong mọi giao dịch pháp lý.
>>> Xem thêm: Khi chồng hoặc vợ nợ tiền cờ bạc: Vợ/chồng có phải trả không?
>>> Xem thêm: Giấy tờ rắc rối? Đã có dịch vụ sổ đỏ lo trọn
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
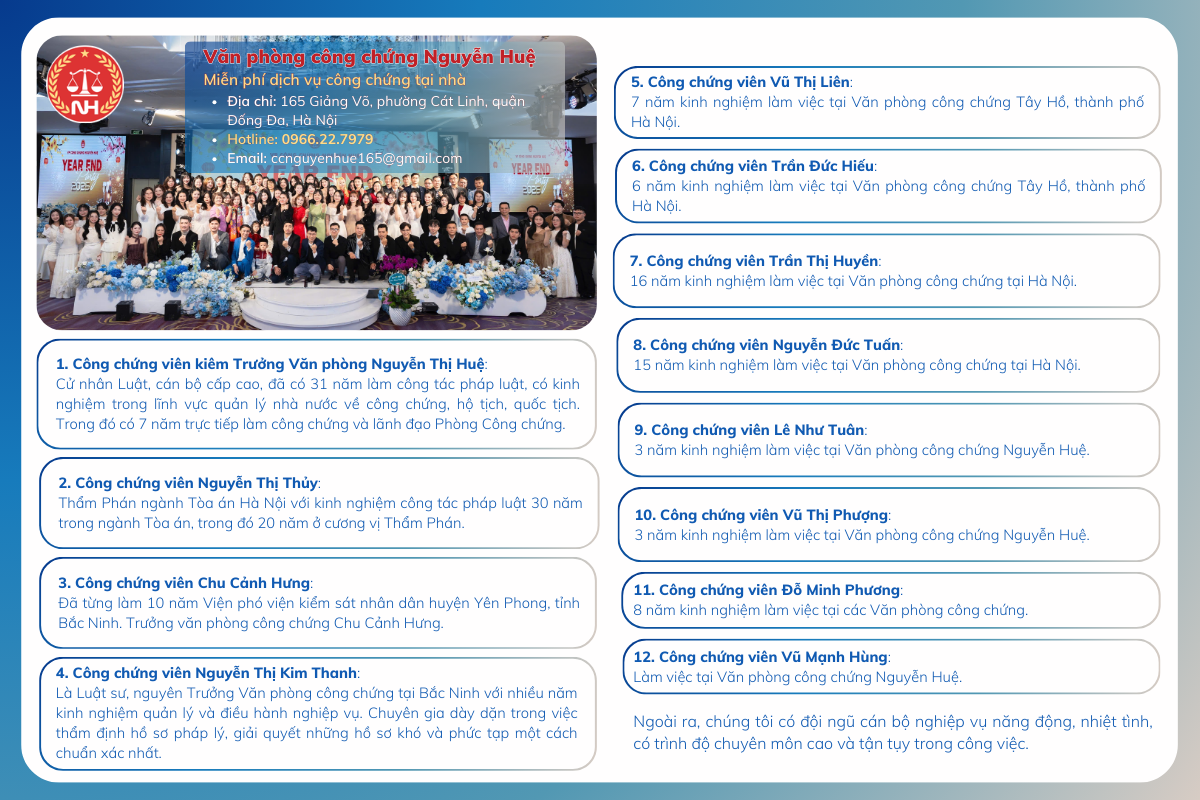
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com